

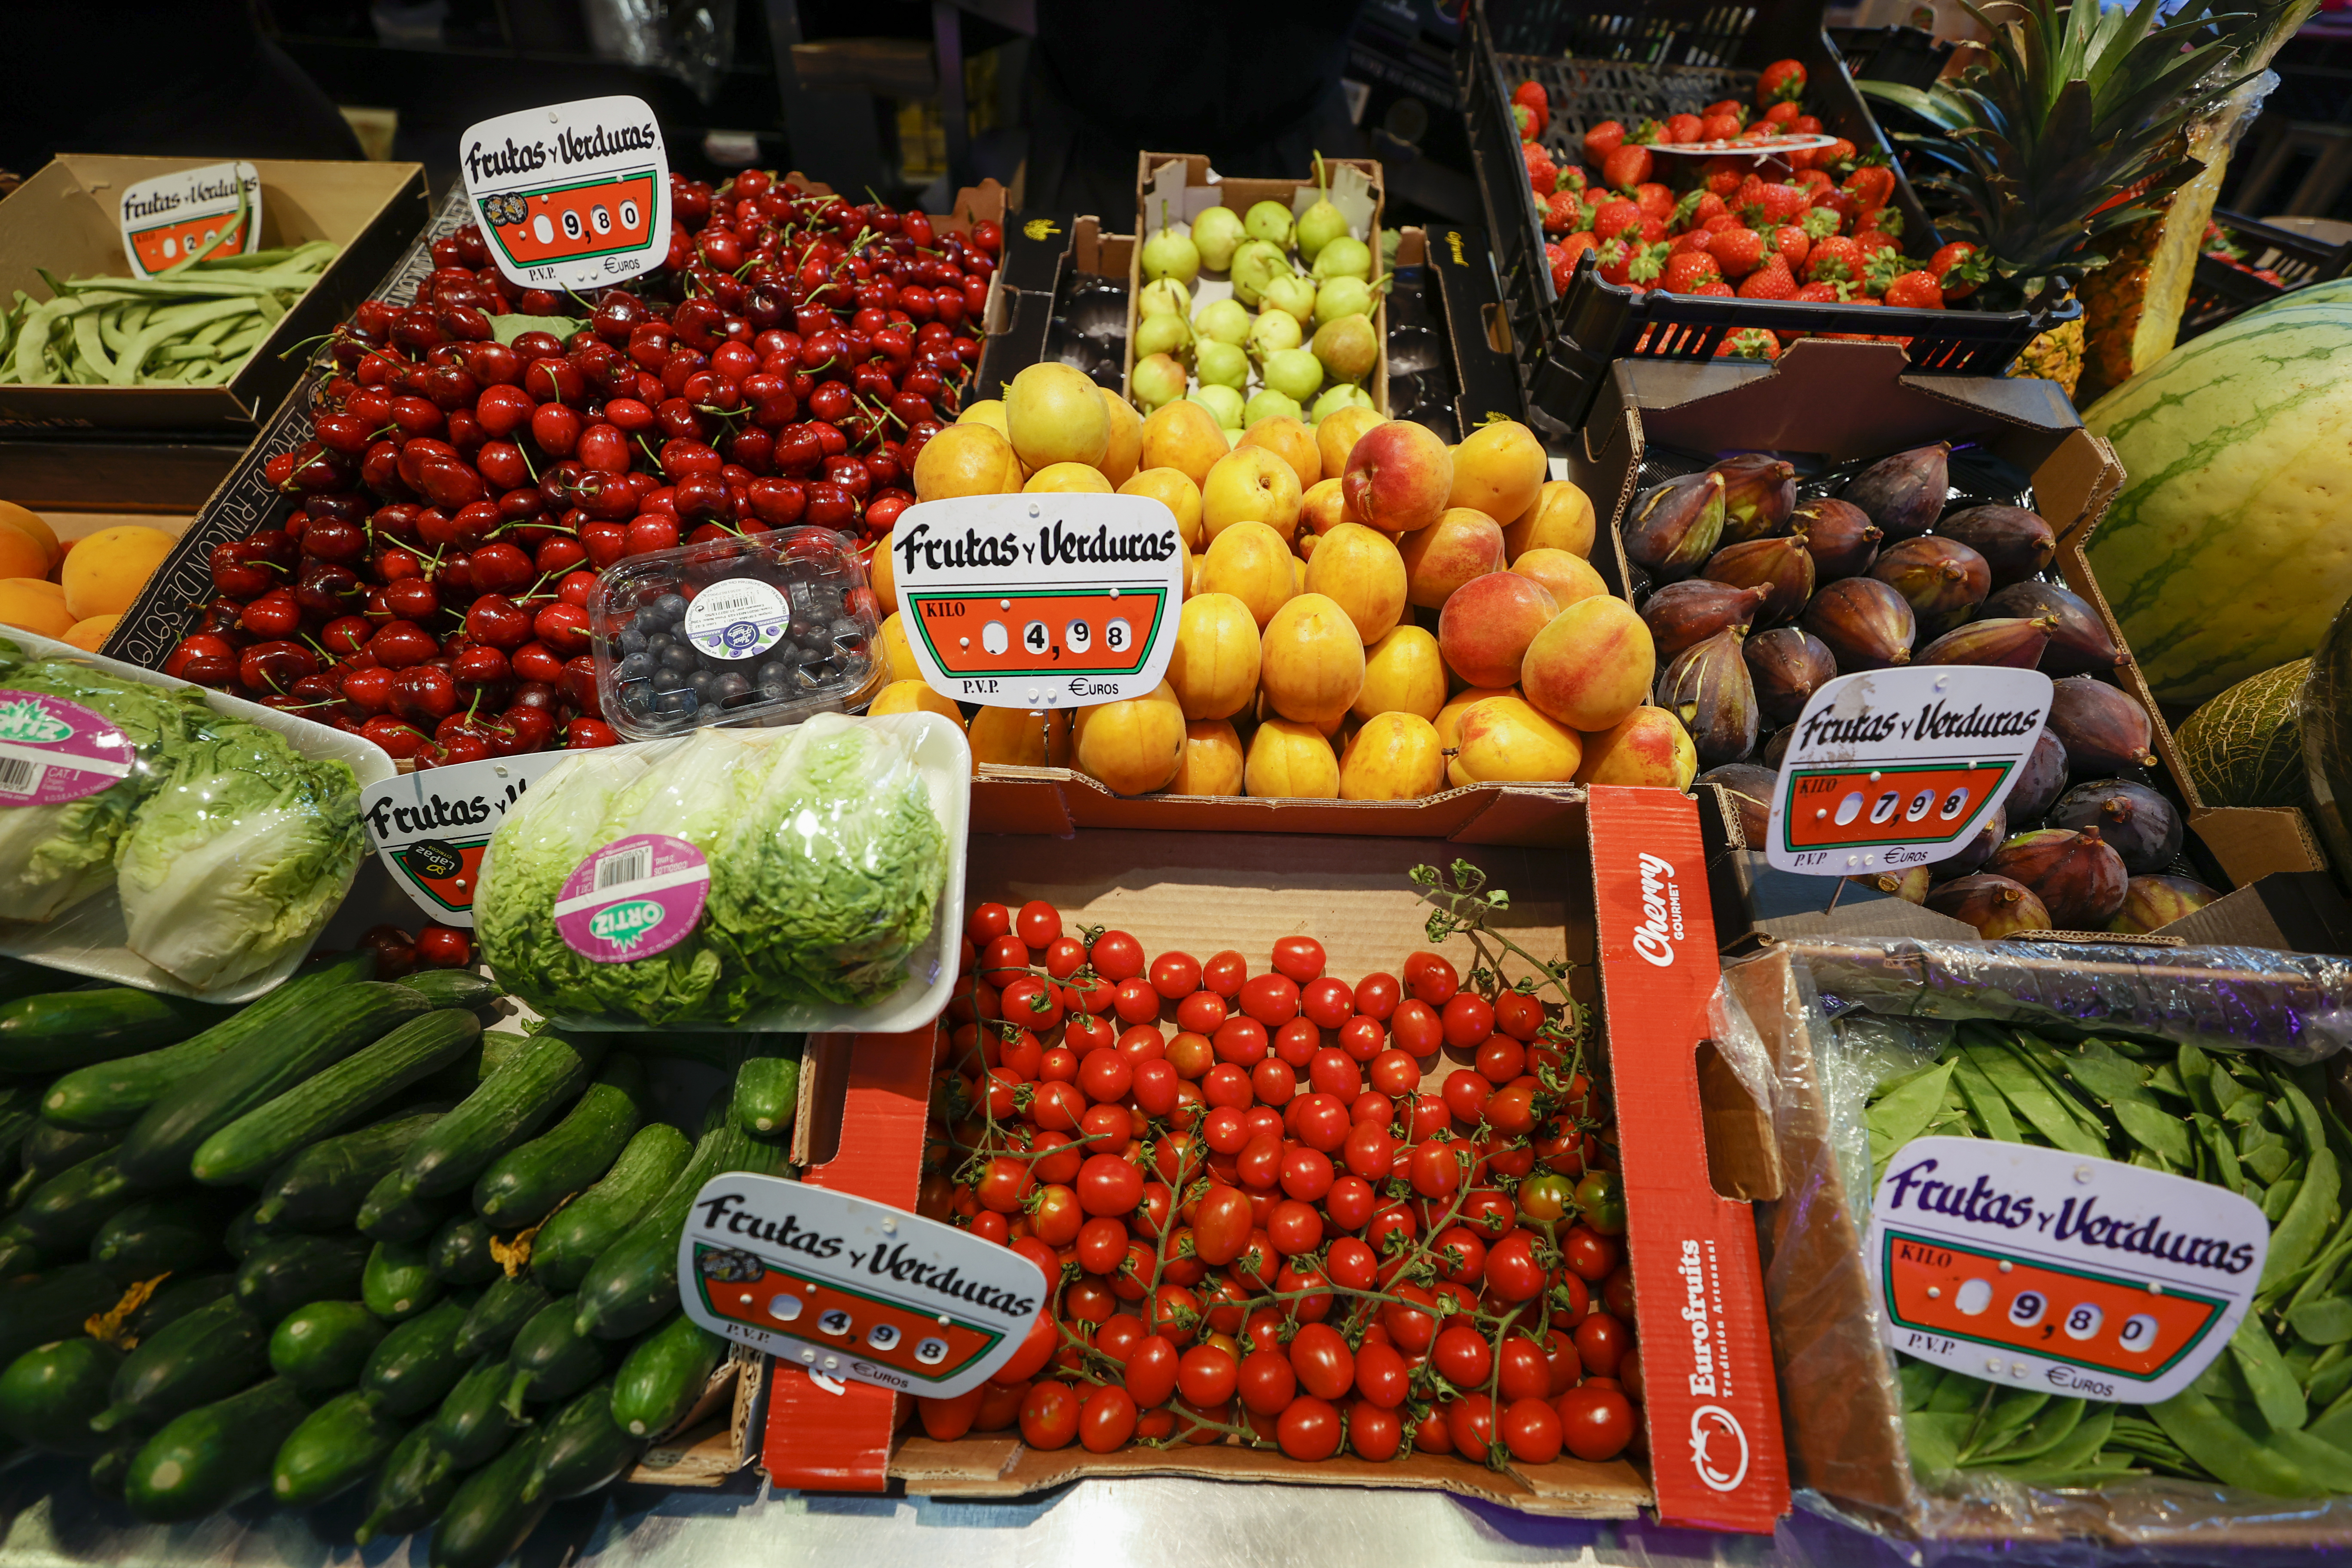
La inflación se moderará y comenzará a notarse en las cuentas de las familias. Los hogares por fin lograron ganar renta pese a una crisis de precios que empezó con la reapertura tras la pandemia, ha desaparecido hasta niveles no conocidos en 40 años con la crisis energética que provocó la guerra de Ucrania y aún persiste en la cesta de alimentos. Según datos del INE, los ingresos de las familias después de impuestos y cotizaciones aumentaron un 10% entre el primer trimestre de 2023 y el primero de 2022. Han crecido desde los 183.000 millones de euros en un trimestre hasta los 202.000 millones. Si se mantuvo en estos candidatos y el IPC de este período, del 5%, los ingresos del conjunto de las familias avanzaron un 5% en términos reales.
Es el primer respiro tras más de año y medio asumiendo pérdidas de poder de compra. En el trimestre anterior la familia todavía estaban perdiendo ingresos una vez descontaba la inflación. Pero de un trimestre a otro, con un IPC cuya tasa interanual ha descendido del 7,3% de octubre al 3,3% de marzo, se ha dado un vuelco a la situación. Han contribuido también a varios factores: el robusto aumento del empleo con la creación en un año de 436.000 puestos de trabajo equivalentes al tiempo completo; la subida progresiva de los salarios; la fuerte mejora de las rentas del inmueble y la actualización de las pensiones al 8,5%.
La remuneración por asalariado —es decir, la evolución de los sueldos— está sujeta a un 5% anual. La cifra iguala la inflación registrada para este mismo período, del 5%: por primera vez desde el estallido de la crisis de precios, los trabajadores empiezan a no perder capacidad adquisitiva. Terminando en la mayor devaluación salarial que ha propiciado el choque energía y materias primas. Además, el número de ocupantes se congestionó a un ritmo normal, lo que provocó que la mayor suma salarial se asociara con un 7,8% más que un año antes hasta los 158.000 millones durante el trimestre.
Las rentas inmobiliarias desaparecen un 48% hasta los 11.000 millones entre octubre y diciembre. Los alquileres, la utilización de plataformas como Airbnb o los dividendos pueden explicar esto mejor. Las prestaciones sociales suben en el trimestre un 8,5% anual hasta casi 60.000 millones. Este crémento se debe sobre todo a la actualización de las pensiones con el IPC, del 8,5%. La suma de todas las participaciones arroja, sin descontar la inflación, esa mejora de las rentas netas del 10%. Y ello pesó que la contribución a los impuestos por renta y patrimonio ha escalado un 11,2%. Las cotizaciones, menos: un 6,9%.
Caja de consumo
Esto es más de los ingresos invitados, no obstante, con una fortísima caída del consumo del 1,6% en el cuarto trimestre y del 1,3% en el primero. Las compras cayeron incluso sin restaurar la inflación. Con dos trimestres consecutivos en negativo, el consumo y la demande nacional han entrado en la llamada técnica recesión. Las previsiones de los expertos no eran tan erróneas cuando avisaron de una leve recesión. Era el comportamiento predecible ante una cesta de la compra cada vez más cara y unas hipotecas al alza. Pero ha sido el sector exterior el que ha venido al rescate de la actividad, impulado por una intensa devaluación salarial; unas menores imports al haber reducido el consumo; la espectacular mejora del gasto turístico; la competitividad exhibida por los servicios de empresas; la capacidad de reexportación de refinería y gas; un mayor costo de la energía y una reubicación de los candados del suministro hacia países considerados seguros tras la covid y la guerra de Ucrania.
El resultado ha sido que el superávit con el exterior ha desaparecido hasta el 6,3% del PIB en términos desestacionalizados. Una grabación. Ninguno de los principales países europeos muestra un comportamiento tan desprendible de los flujos con el exterior. El nuevo marco que se está configurando está beneficiando a España. Y eso está ayudando a bajar con fuerza la deuda con el exterior, el tradicional talón de Aquiles de la economía española, que ronda ahora el 60% del PIB frente al máximo del 85% que dejó como legado la Crisis inmobiliaria.
No parece un fenómeno normal que caiga el consumo a la vez que se produce una vigorosa creación de empleo. Pero la inflación progresiva tiene efectos poderosos. En el tercer trimestre del año pasado, el porcentaje de renta que los hogares ahorran deplomó a mínimos históricos. Solo se quedó con un 3,3% de los ingresos generados una vez desestacionalizado. Las familias tienen que dejar de ahorrar para hacer frente a una cesta de la compra con precios disparados e irse de vacaciones. La encuesta de Presupuestos Familiares ya indica que en 2022 ganó más peso el gasto en restauración y hoteles frente a otras partidas. Pero después del verano, incluso con los hogares aumentando su renta, el ahorro ha ido al alza y el consumo a la baja. Y el crédito está disminuyendo.
Entre enero y marzo, el ahorro fue del 11,8% de la renta, una cifra muy elevada. Modo que la caída del consumo apunta a una recomposición de la tasa de ahorro para hacer frente al mayor pago de intereses y aumentar las amortizaciones de hipotecas. “Las familias están reaccionando a la subida de los costes económicos”, observó Manuel Hidalgo, profesor de la Universidad Pablo de Olavide y miembro de EsadeEcPol.
Según cálculos a partir de datos del Banco de España, el pago total de intereses de las familias puede sufrir en uno de 19.000 millones hasta que se complete la traslación de las alzas de tipos. Supongamos duplicar los 14.000 millones que se pierden. Con 90.000 euros en ventas directas por hipoteca, la subida media puede ganar 3.100 euros al año. Uno de cada tres hogares tiene una variable de tipo. Además, las amortizaciones anticipadas están creciendo: los datos a diciembre del supervisor ya arrojan una subida desde los 10.000 millones anuales a los 16.000 millones.
Por otro lado, la inflación se ha visto impulsada por una necesidad de financiación de los hogares en el primer trimestre de 2022 de 20.000 millones. Una mala noticia. Pero se ha reconducido entre enero y marzo hacia costes más normales en un primer trimestre, unos 10.000 millones, gracias a la reorganización de las cuentas de las familias ya que su inversión en vivienda baja por el encarecimiento de las hipotecas. «Esta recomposición del ahorro, acompañada de una recuperación de la capacidad adquisitiva debería, permitir una mjora del consumo en lo que queda de año», explica María Jesús Fernández, analista de Funcas.
Sigue toda la información de Economía allá Comerciantes fr Facebook allá Gorjeoo desnudo boletín semanal
Horario Cinco Días
Las citas económicas más importantes del día, con las claves y el contexto para escuchar su alcance.
RECÍBELO EN TU CORREO
Suscríbete a seguir leyendo
Lee los límites del pecado